
Prozesskosten: Abzug als außergewöhnliche Belastung
Prozesskosten sind nur dann als außergewöhnliche Belastungen abziehbar, wenn sie zwangsläufig entstehen. Ansonsten sind sie nach § 33 Abs. 2 Satz 4 EStG vom Abzug ausgeschlossen.
Prozesskosten sind nur dann als außergewöhnliche Belastungen abziehbar, wenn sie zwangsläufig entstehen. Ansonsten sind sie nach § 33 Abs. 2 Satz 4 EStG vom Abzug ausgeschlossen.
Für Kauf und Verkauf von Kryptowährungen im Privatvermögen gelten die Reglungen für Spekulati-onsbesteuerung (§ 23 EStG). Das bedeutet Folgendes:
• Verkauf, Tausch
Das Finanzgericht Düsseldorf hat entschieden, dass eine Wohnung, die zum Nachlass gehört, kein Familienheim darstellt, das von der Erbschaftsteuer befreit ist, wenn die Wohnung ohne
Das Finanzgericht hat entschieden, dass der Vorsteuerabzug für Fahrzeugkosten ausgeschlossen ist, wenn das Fahrzeug unentgeltlich an die angestellte Tochter des
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet wurde.
Praxis-Beispiel:
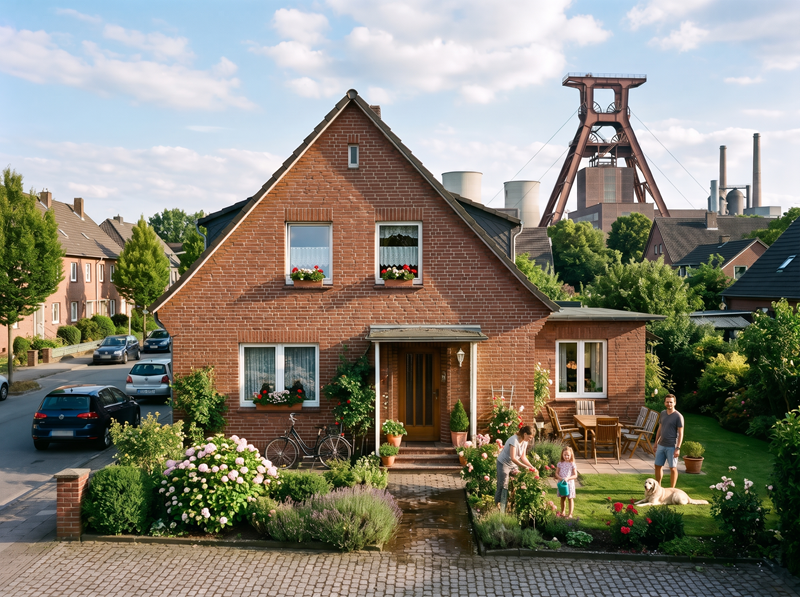
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen.
Praxis-Beispiel:
Ein Ehepaar hatte im Jahr 1990 ein
Bitte akzeptieren Sie die Cookies, um das Anmeldeformular für unseren Newsletter zu sehen.